実家じまいの進め方:相続から売却まで、期限に間に合わせる全体の流れ
この記事には広告(PR)が含まれます。
結論:実家じまいは7つの工程で整理し、相続放棄・相続登記・売却の期限から逆算して進めます。 借金の可能性があるときは、遺品を売ったり捨てたりする前に、相続するかどうかを検討してください。
この記事で分かること
- 相続の確認から片付け、売却、確定申告までの順番
- 先に確認したい期限と、作業を止めて相談する場面
- 家族の合意、査定、回収、売却をつなぐ準備
漫画①片付けの前に確認すること
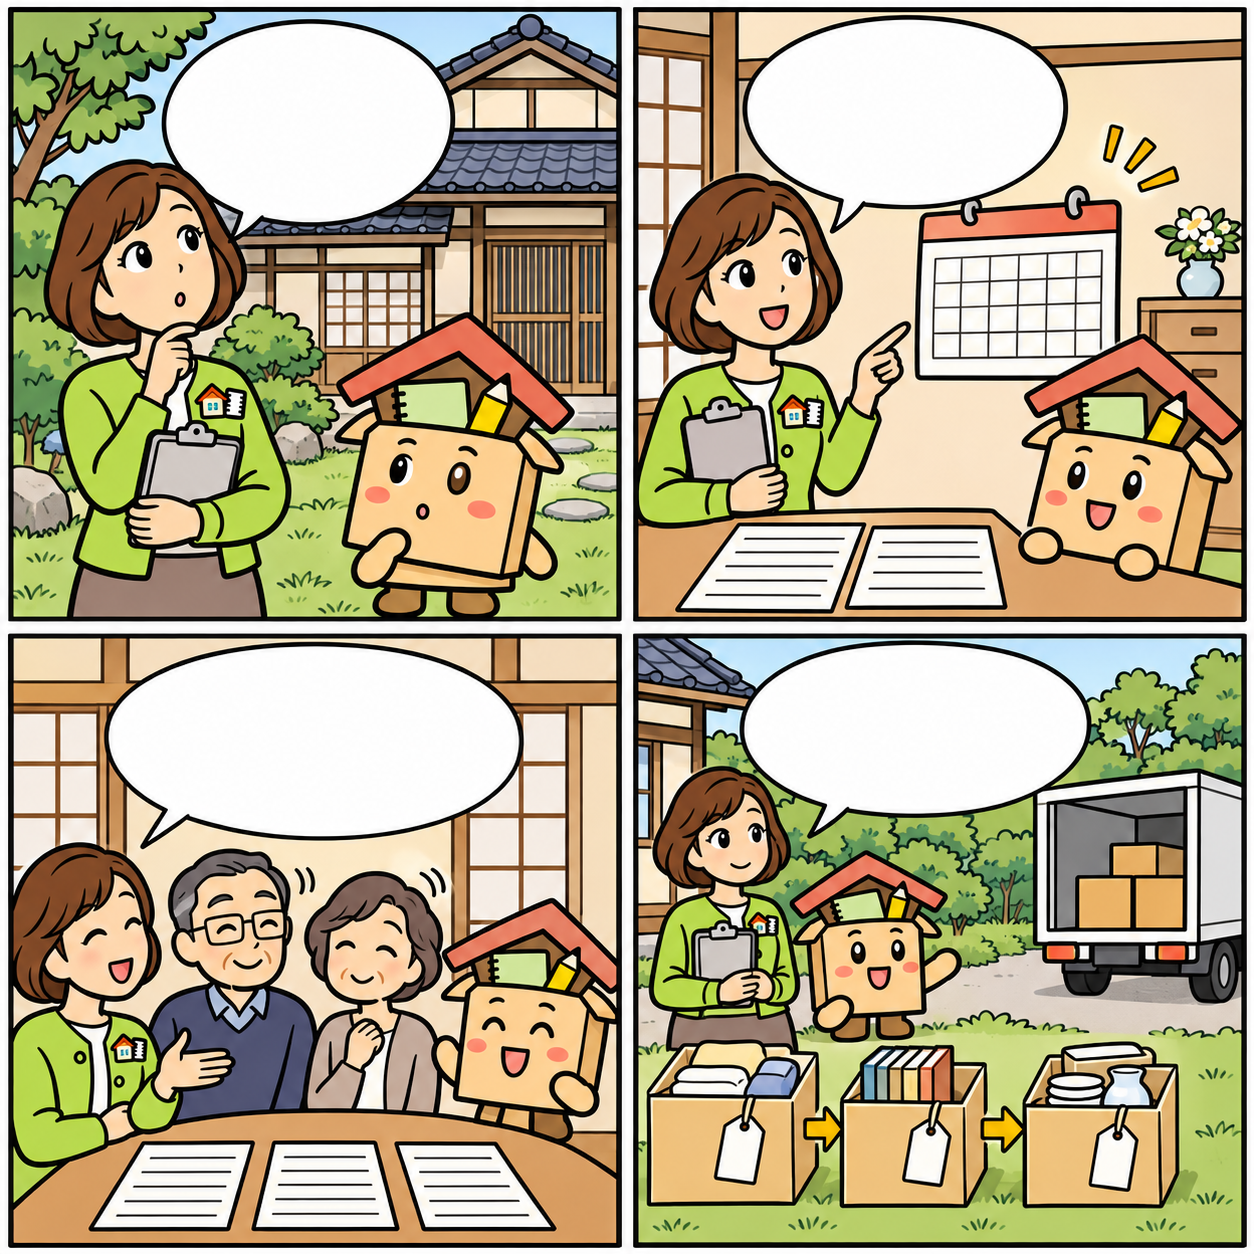
漫画の内容を文字で読む
- 1コマ目:説明「実家じまい、何から始める?」
- 2コマ目:説明「まず財産と借金、手続きの期限を確認」
- 3コマ目:説明「相続するかを判断し、家族の合意を取る」
- 4コマ目:説明「それから仕分け・査定・処分へ」
実家じまいの手順は7工程|最初に期限と担当を決める
物を動かす前に、権利関係と期限を整理しましょう。以下は親が亡くなった後の基本の流れです。すべてを同じ日に終える必要はなく、次の工程へ進むための確認事項を一つずつ片付けます。
| 工程 | すること | 次へ進む前の確認 |
|---|---|---|
| ①相続の発生と借金の有無の確認 | 相続人・遺言・財産・債務を調べる | 不明な借入れや保証がないか |
| ②相続放棄の判断 | 財産と債務を基に相談する | 処分前に相続の方針が整理できたか |
| ③遺産分割と相続登記 | 分け方を決め、登記を進める | 誰が家を取得し、売却するか |
| ④遺品の仕分けと形見分け | 残す物・渡す物・手放す物を分ける | 相続人全員の合意があるか |
| ⑤買取できる物の査定 | 品物ごとに査定条件を確かめる | 売る権限と売却代金の扱い |
| ⑥残った物の回収・処分 | 自治体のルールに沿って搬出する | 回収範囲・費用・収集運搬の適法性 |
| ⑦空き家の売却・買取と確定申告 | 売却条件を比較し、税務を確認する | 契約・引渡し・申告に必要な書類 |
← 表は横にスクロールできます →
この順番は、権利の確認を済ませてから財産を動かすためのものです。売却に向けた情報収集や、片付けの見積もり準備は並行できます。ただし、相談や査定の依頼と、物の引渡し・処分への同意は分けて考えます。相談の段階で「まだ処分や契約は決めていない」と伝えておくと、依頼範囲を共有しやすくなります。
最初に家族の連絡担当と書類の保管場所を決めてください。共有するメモには「分かった事実」「未確認のこと」「次に相談する相手」を分けて書きます。鍵を持つ人、現地へ行ける人、手続きの窓口になる人が違っていても、同じ一覧を見られる状態にしておくと作業の重複を減らせます。
親が施設へ入所したばかりで存命の場合、入所だけで相続は始まりません。実家や家財が親の所有物なら、本人の意思と、手続きを行う人の権限を確認して進めます。子ども同士の話し合いだけで売却や処分を決めず、意思の確認や代理権に不明点があれば法律の専門家へ相談してください。以下の相続放棄や相続登記の期限は、入所日から数えるものではありません。相続は死亡によって開始します。根拠:民法882条・99条(e-Gov)
工程① 相続の発生と借金の有無の確認|処分に着手する前
最初の作業は、家の中を空にすることではなく、相続の判断に必要な情報を集めることです。通帳や不動産の資料に加え、借入れの契約書、請求書、保証に関する書類なども探し、財産と債務を同じ一覧にまとめます。
紙が見つからない項目は「なし」とせず、「未確認」と記録します。郵便物や金融機関名が分かる資料は確認の手がかりになりますが、残高や契約内容を推測で埋めないようにしましょう。専門家や各窓口に問い合わせる際は、手元にある資料と分からない点をまとめて伝えます。
- 相続関係:親の死亡を知った日、自分が相続人だと知った事情、家族の連絡先
- 財産:預貯金、不動産、有価証券、貴重品などの資料と保管場所
- 債務:借入先、請求の内容、連帯保証などの有無と確認状況
- 手続き資料:遺言の有無、不動産の登記情報、過去の取得に関する書類
通帳、権利関係の書類、契約書などは、整理作業のごみに混ぜないよう別に保管します。中身を確認していない封筒や箱も、処分の対象から外してください。財産の有無を調べるための確認と、財産を売る・使う行為を混同しないことが大切です。
借金がありそうなのに全体像がつかめない場合は、この段階で弁護士・司法書士に相談します。片付けの予約が入っていても、処分を進める前に依頼範囲を見直しましょう。何をしてよいかの判断に迷う物は、動かす前に写真や資料を用意して確認します。
工程② 相続放棄の判断|自己のために相続の開始があったことを知った時から3か月以内
相続放棄は、原則として自己のために相続の開始があったことを知った時から3か月以内に、家庭裁判所へ申述する手続きです。起算点を一律に「亡くなった日」と考えないでください。死亡の事実に加え、自分が相続人となったことを知った事情が関わります。出典:裁判所「相続の放棄の申述」
家族に「財産はいらない」と伝えるだけでは、この申述をしたことにはなりません。起算点や必要書類が分からないときは、期限を自己判断せず、家庭裁判所の案内や専門家への相談で確認します。調査をしても判断材料が得られない場合には、期間伸長の申立てという手続きがあります。何もせずに待てば期限が延びるわけではありません。手続きの確認:裁判所
遺品の売却・処分が、相続放棄の判断に影響する場合があります
民法921条では、相続財産の全部または一部を処分した場合などに、単純承認したものとみなすと定めています。遺品の売却や処分によって、相続放棄ができなくなる場合があるため、親に借金があるかもしれないときは、遺品整理より先に相続の方針を検討してください。根拠:民法921条(e-Gov)
同条には保存行為などの例外がありますが、どこまでなら差し支えないかを品物の値段や量だけで判断するのは避けましょう。「古い家具だから」「少量だから」という理由だけで処分を進めず、具体的な行為を弁護士・司法書士へ説明して相談します。すでに物を動かした場合も、何を、いつ、どのように扱ったかを記録して伝えてください。
相続放棄の手続きを進める場合は、以後の財産の扱いも相談先と確認します。この記事の残りの工程は、相続して整理・売却を進める場合の流れです。放棄した人がそのまま売却や回収の依頼主になるという意味ではありません。
工程③ 遺産分割と相続登記|取得を知った日から3年以内を確認
相続人が複数いる場合、遺産は遺産分割が済むまで相続人全員の共有に属します。形見分けや遺品の処分は、相続人全員の合意を取ってから進めます。遺言の有無と内容も確認し、誰が何を取得するか、家を売る場合は誰が窓口になるかを整理してください。根拠:民法898条・907条(e-Gov)
合意する項目は、家の取得者だけではありません。家財の分け方、査定に出す物、整理や管理にかかる費用の負担、売却代金の扱いまで書き出します。連絡役を決めることと、その人が単独で処分を決められることは分けて考え、迷う物や意見が割れる物は保留にします。
相続登記の申請は2024年4月1日から義務化されました。 原則として、相続により不動産の所有権を取得したことを知った日から3年以内に申請します。正当な理由なく怠ると、10万円以下の過料の対象となります。遺産分割で取得した場合には、分割の日から3年以内の申請義務もあります。出典:法務省「相続登記の申請義務化について」
制度開始前の相続も対象です。2024年4月1日より前に取得を知っていた未登記の不動産は、原則2027年3月31日が期限の目安になります。取得を知った時期が制度開始後なら、その日から3年以内となるため、古い相続でも日付を確認してください。出典:法務省
遺産分割がまとまらないなどの場合に使える、簡易な「相続人申告登記」もあります。ただし、これは相続人であることを申し出る制度で、所有権の取得を公示する相続登記とは異なります。売却に必要な登記をこれだけで済ませられるわけではありません。登記が親名義のままだと、相続人から買主への所有権移転の登記まで進められません。売却の相談と並行して、司法書士などに相続登記の段取りを確認します。出典:法務省の制度説明
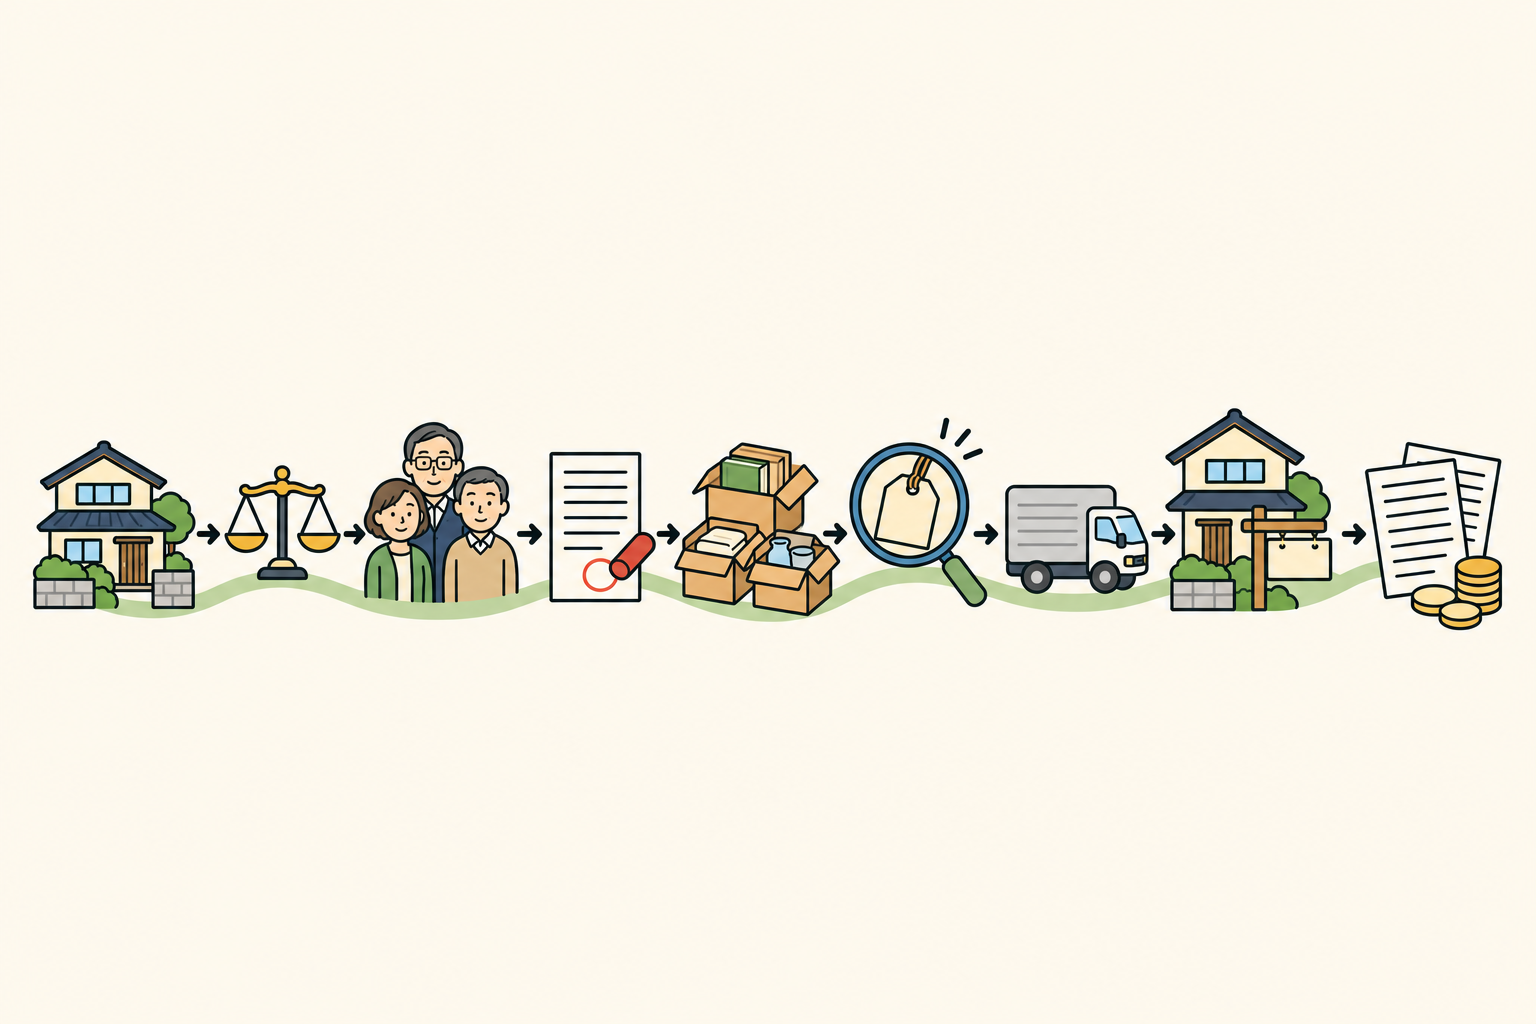
家族で共有する期限の一覧
| 項目 | 期限・起算点 | 日程に入れること |
|---|---|---|
| 相続放棄 | 原則、自己のために相続の開始があったことを知った時から3か月以内 | 調査と相談、申述の準備 |
| 相続登記 | 原則、相続による所有権取得を知った日から3年以内 | 書類収集、分割協議、申請 |
| 制度開始前から未登記の相続 | 原則2027年3月31日。取得を知った時期による例外あり | 期限と申請方法の確認 |
| 相続空き家の特別控除を使う売却 | 制度上は2027年12月31日まで。相続開始からの個別期限も確認 | 税務相談、売却・引渡し、申告準備 |
← 表は横にスクロールできます →
表の期限がすべての家庭に同じように当てはまるわけではありません。相続税や亡くなった方の所得税の申告など、別の手続きが必要になる場合もあるため、相続全体の申告要否は税務署・税理士に確認します。この表は、片付けに関係する期限を見落とさないための入口として使ってください。
工程④ 遺品の仕分けと形見分け|相続の方針と全員の合意が整ってから
仕分けは「残す」「形見分け」「査定候補」「処分候補」「保留」に分けると、判断を後から確かめやすくなります。処分候補の箱も、家族の確認が済むまでは搬出しないルールにします。
最初に書類と貴重品を取り分け、その後に家具や日用品へ進むと、査定や回収の対象を整理しやすくなります。家を売る際に使う可能性がある購入時の契約書、工事の資料、図面、鍵などは、家財とは別に保管しましょう。書類は表紙だけで処分を判断せず、中身を確認します。
形見分けでは、渡す物と受け取る人を一覧にし、写真を添えて共有します。近くに住む人が作業を担当する場合も、遠方の相続人が確認できる時間を設けてください。「連絡がなかったから同意だろう」と扱わず、合意の内容が分かる記録を残します。
気持ちの整理がつかない物は、保留箱と保管場所を決めて残せます。すべての品物の結論を同時に出す必要はありません。家族の判断を待つ物と、判断が済んで作業できる物を分けることで、処分を急がずに準備を進められます。
業者に仕分けを頼むなら、「触れない場所」「確認してから運び出す物」「発見した書類の返却先」を事前に伝えます。立ち会えない場合は写真報告の範囲や、追加作業の連絡方法も見積もりの段階で確認しておきましょう。
工程⑤ 買取できる物の査定|処分する物を確定する前
査定は、売ることについて相続人の合意が取れた物から依頼します。買取できるか分からない物まで先に捨てず、品目、状態、付属品の有無を整理して相談してください。ただし、査定を受ければ買い取られる、整理費用をまかなえる、といった前提で予算を組むのは避けます。
品物はまとめて写真を撮るだけでなく、型番や傷、付属品が分かる情報を用意すると、条件を伝えやすくなります。比較する場合は同じ品物、同じ状態で相談し、査定額のほかに出張・搬出などの費用があるか、売らない場合の扱いはどうなるかを確認します。
査定と回収を同じ窓口へ頼む場合も、「買取代金」と「回収・作業費」を分けた書面を受け取ってください。差し引きの総額だけでは、何を売り、何に支払うのかが分かりにくくなります。後から対象を追加する場合の連絡方法も決めておきましょう。
売却する物が決まったら、品物、引渡し日、代金の受取先を記録して家族と共有します。引き渡したあとで、形見として残したかったと気づくことを避けるため、引渡し前の確認を作業手順に組み込んでください。
工程⑥ 残った物の回収・処分|売却の引渡し条件を確認してから
回収の予約前に、家をどの状態で引き渡す予定かを整理します。家財を撤去する売却条件なのか、残置物を含めて相談するのかによって、必要な作業が変わるためです。まだ売り方が決まっていない段階なら、大型家具の処分や解体を先に契約せず、不動産の相談先と作業範囲をすり合わせます。
家庭から出る不用品をごみとして収集運搬する事業者には、原則として市区町村の「一般廃棄物収集運搬業」の許可、または市区町村からの委託が必要です。古物商や産業廃棄物の許可だけで家庭ごみを回収できるわけではなく、無許可業者への依頼はトラブルのもとになります。貨物運送の許可でも代用できず、一般廃棄物収集運搬業の許可は市区町村ごとに必要です。まず自治体の窓口で処分方法を確認し、許可の詳しい調べ方や追加料金の確認方法は別記事で扱います。出典:環境省「廃棄物の処分に『無許可』の回収業者を利用しないでください!」
見積もりでは、対象の部屋、屋外の物置、搬出経路、取り外しが必要な物などを共有します。現地で物量が増えたときや作業条件が変わったときに、誰へ連絡し、どの時点で追加費用に同意するかも決めてください。家族の一人が現場で判断を求められても、共有した範囲を超える依頼は持ち帰れるようにします。
作業後は残してほしい物と撤去した範囲を照合し、書類や鍵が混ざっていないかを確認します。見積書、作業内容の書面、領収書は、売却関係の書類と混同しない形で保管しましょう。
工程⑦ 空き家の売却・買取と確定申告|契約前から税務を確認
家の取得者と名義の整理を進めたら、仲介で買主を探す方法と、不動産会社が買主となる買取を検討します。相談時には価格だけでなく、売却までの見通し、家財を残せるか、修繕や解体の負担、手数料などの条件を同じ項目で確認してください。
最初の相談にすべての書類がそろっていなくても、所在が分かる資料をまとめておくと次の確認事項を整理できます。登記の状況、家族の合意、片付けの進み具合、希望する引渡し時期を伝え、未確定の項目は未確定と説明しましょう。査定の提示額と契約で受け取る代金、手元に残る金額は区別して確認します。
空き家の3,000万円特別控除は、期限だけで判断しない
相続した空き家を売却する場合、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できる特例があります。税額や売却代金から3,000万円がそのまま差し引かれる制度ではありません。対象の家屋・敷地を取得した相続人が3人以上の場合、2024年以後の譲渡では上限は2,000万円です。出典:国税庁「No.3306」
制度上の対象は2027年12月31日までの売却ですが、相続開始から3年を経過する日の属する年の12月31日までという要件もあります。建築時期、相続前後の利用状況、耐震性や取壊し、売却代金などにも条件があるため、年末までに売れば使えるとは限りません。親が施設へ入所していた場合も要件の確認が必要です。出典:国税庁
特例の利用には、必要書類を添えた確定申告が必要です。売り方や解体を決める前に、税務署・税理士に適用の見込みと必要書類を確認してください。売却後は契約書や費用の領収書などをまとめ、売却年に対応する申告の準備を進めます。相続の申告と、家を売ったことに伴う申告を分けて確認しましょう。申告手続きの出典:国税庁
売却契約は、署名する前に条件を確認する
自分の不動産を売る契約には、クーリング・オフの適用がありません。「後で考え直せる」という前提で署名せず、代金、引渡し日、家財の撤去、費用負担、解除条件などを確認します。説明が分からない項目は書面で質問し、その場で結論を出さずに確認する時間を取りましょう。出典:国民生活センターの注意喚起
引渡しが終わったら、代金や費用の精算を家族と共有し、申告に使う書類を保管します。片付けの完了日だけで終わりにせず、登記・契約・引渡し・申告それぞれの担当と、残っている作業を確認してください。
まとめ
実家じまいの手順は、①相続と借金の確認、②相続放棄の判断、③遺産分割と相続登記、④仕分けと形見分け、⑤買取査定、⑥回収・処分、⑦空き家の売却・買取と確定申告の7工程です。
まずは、相続の開始を知った時期、借金の確認状況、登記の状態を一枚のメモにまとめましょう。借金の可能性があるなら処分前に専門家へ相談し、相続して進める場合は全員の合意を取ります。そのうえで売却の条件と税務を早めに確認し、必要な片付けの範囲を決めてください。
相談先には、今どの工程にいて、何が未確認なのかを伝えると、次の準備を整理しやすくなります。家族だけで進められる作業と、法律・税務・搬出などの相談が必要な作業を分け、期限のあるものから予定を組んでいきましょう。