相続した家を売却する流れ:登記・片付け・契約と税金の期限を順番に確認
この記事にはPR(広告)を含みます。
結論:相続した家の売却は、誰が取得するかを確認し、相続登記、片付け、査定、契約、引渡し、確定申告の順に進めます。 税金の特例を検討するなら、解体や契約より前に適用条件と期限を確認してください。登記の期限と税金の特例の期限は別に管理します。
漫画①売る前に期限を確認
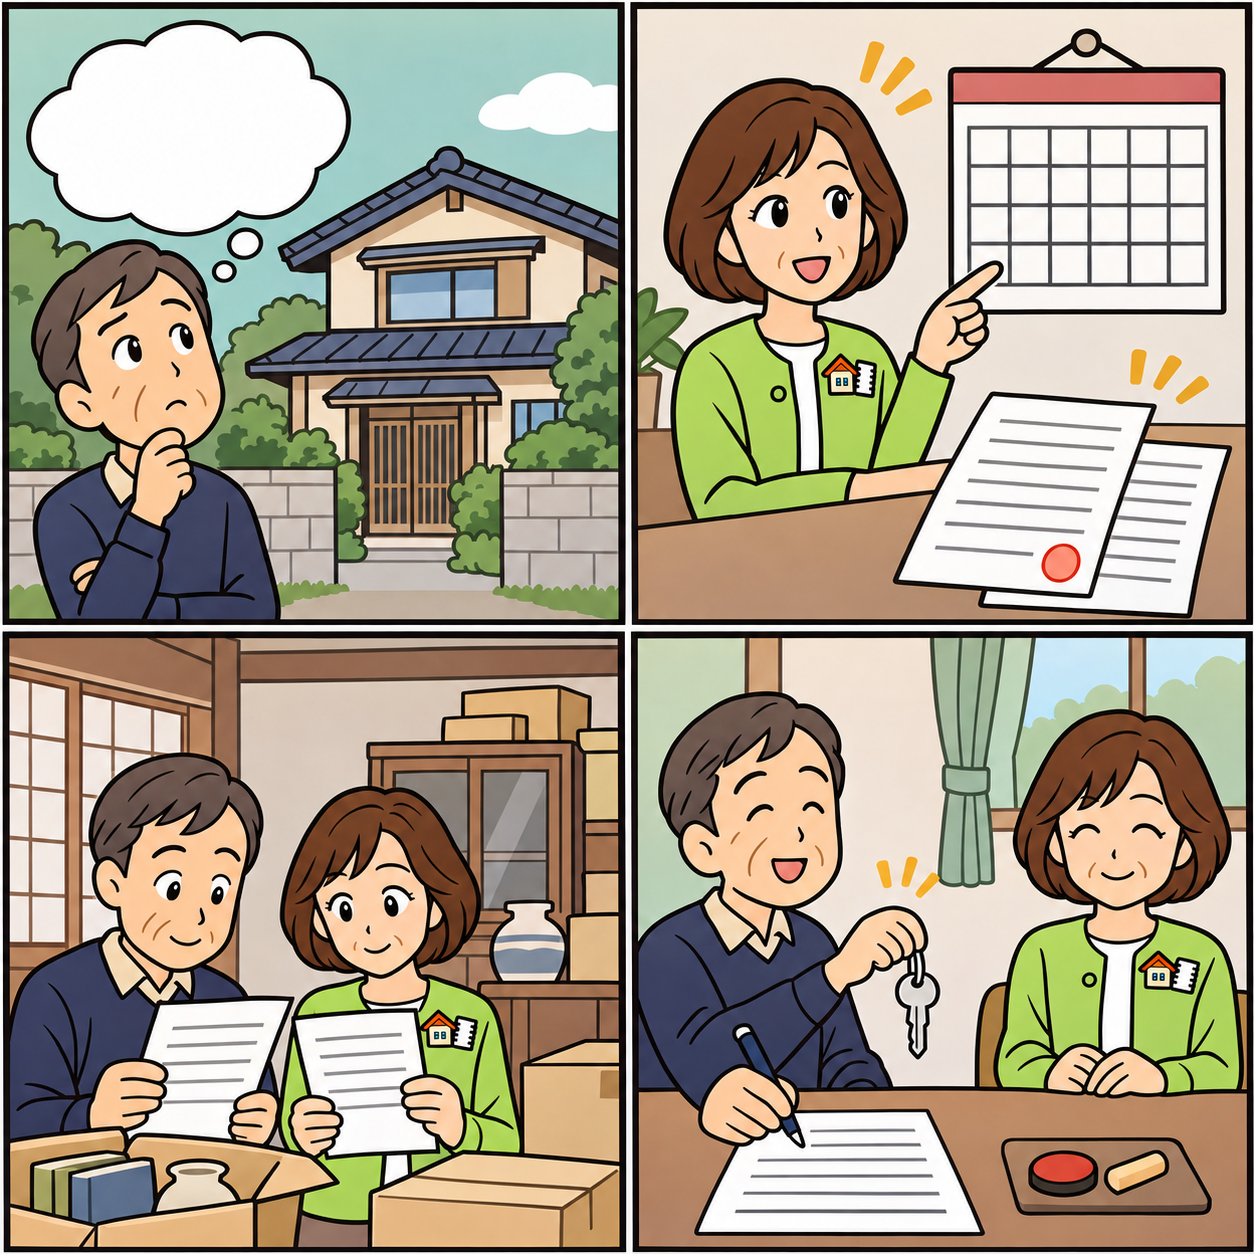
漫画の内容を文字で読む
- 1コマ目:依頼者「相続した家、すぐ売れるのかな」
- 2コマ目:案内役「先に相続放棄の判断と、登記の期限を確認しよう」
- 3コマ目:依頼者「片付けや解体の前に、税金の特例も見るんだね」
- 4コマ目:案内役「順番を決めれば、あわてず進められるよ」
相続放棄は、自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述します(起算日は亡くなった日とは限りません)。出典:e-Gov法令検索「民法」915条
この記事で分かること
- 遺産分割から売却後の確定申告までの手順と、先に準備するもの
- 相続登記の期限、仲介・買取の選択、契約前の確認事項
- 空き家の特別控除と取得費加算について専門家に確認する条件
相続した家を売却する全体の流れ
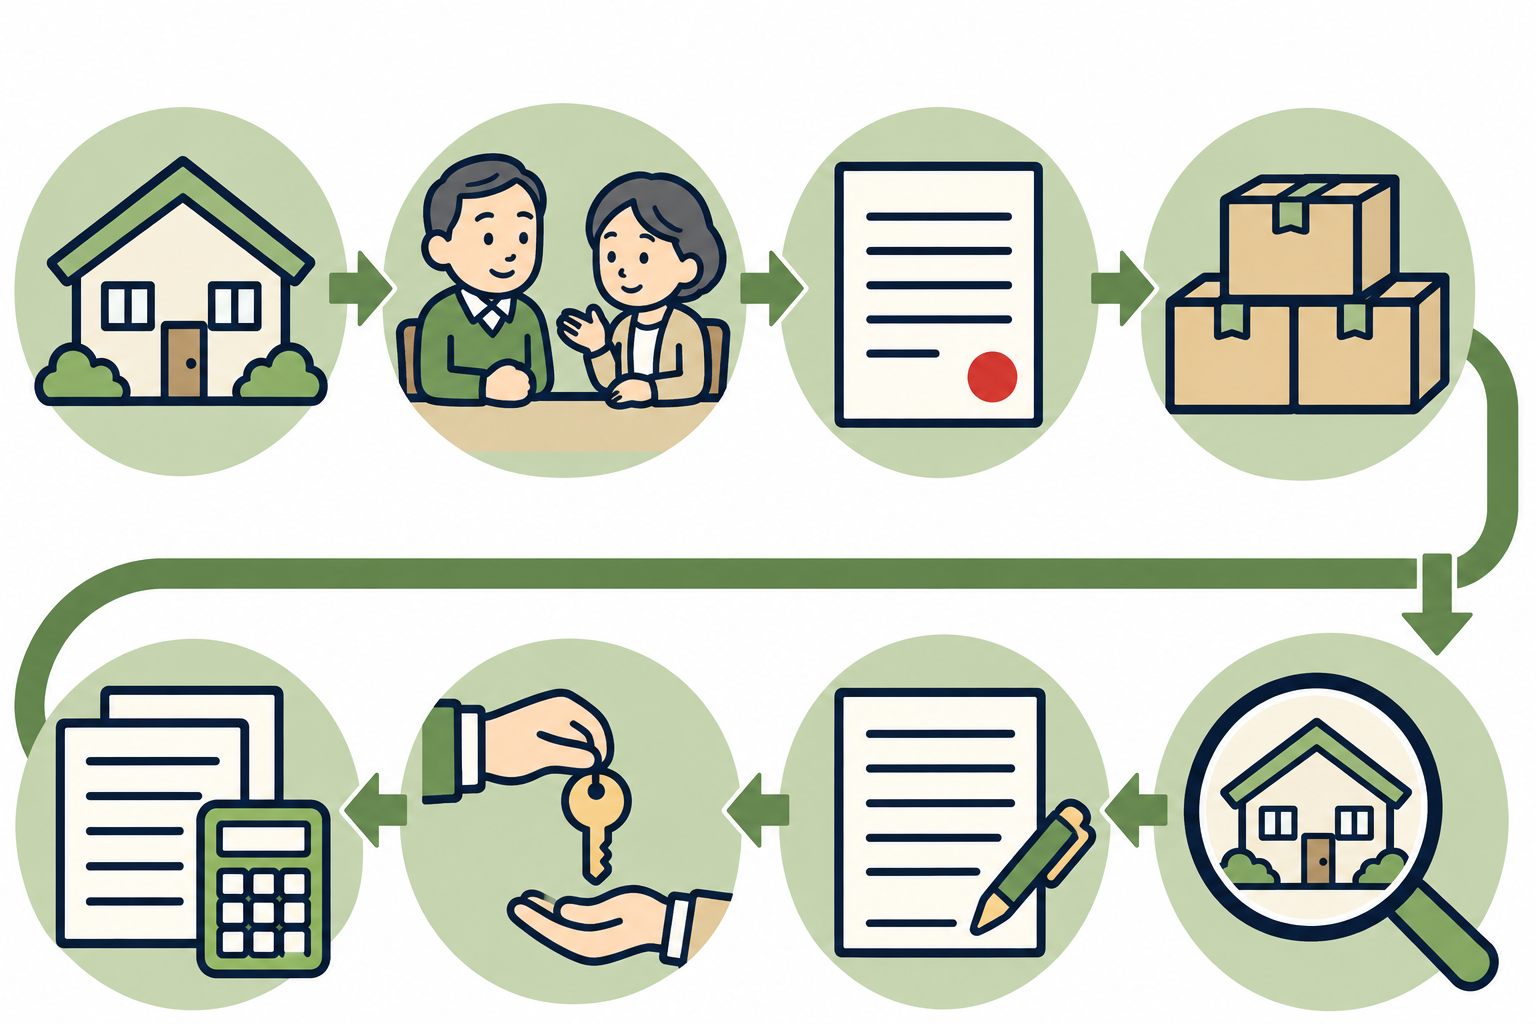
まず九つの工程で現在地を確認し、登記・売却・申告の期限を一枚のメモにまとめましょう。以下は実務を整理するための基本順序です。査定の相談や資料集めは並行できますが、処分、解体、契約を急いで進める必要はありません。
| 工程 | 進めること | 次へ進む前の確認 |
|---|---|---|
| 0.相続放棄・限定承認の要否を確認 | 相続財産・債務を確認し、必要に応じて弁護士等へ相談 | 処分前の判断、申述期限 |
| 1.遺産分割の話し合い | 遺言の有無、相続人、家の取得者、売却方針を確認 | 誰が売主になるか、費用と売却代金をどう扱うか |
| 2.相続登記 | 必要書類を集め、取得内容に応じた登記を申請 | 登記名義・持分、売却に必要な登記の完了 |
| 3.残置物の処分 | 残す物を分け、搬出・処分を手配 | 家族の確認、引渡し条件 |
| 4.査定 | 同じ物件情報と条件で複数社に依頼 | 査定根拠、売れるまでの見通し、費用 |
| 5.売り方の選択 | 仲介なら媒介契約、買取なら条件交渉 | 契約の種類、手取りの見込み、残置物の扱い |
| 6.売買契約 | 代金、手付、解除条件、責任範囲を確認 | 引渡しまでに行う作業と期限 |
| 7.引渡し | 残代金の受領、鍵・書類の引渡し | 所有権移転登記の手配、精算・受領記録 |
| 8.確定申告 | 譲渡所得を計算し、特例の書類を準備 | 申告の要否、添付書類、申告・納税期限 |
← 表は横にスクロールできます →
売却価格だけでなく、片付け、測量、必要な補修、登記、仲介などの費用も項目別に見積もってください。全項目が必ず発生するわけではありません。誰が負担するか、見積額が未確定の項目は何かを残すと、契約条件の比較に使えます。
この記事は一般的な手順を示すもので、個別の税務判断はしません。制度の説明は2026年11月3日に確認した一次情報に基づきます。実際の適用は、相続の経緯、建物の状態、売却時期などを税理士・税務署に伝えて確認してください。
1.遺産分割で取得者と売却方針を確認する
売却準備の出発点は、家の取得者と売却に関わる人を確かめることです。遺言がある場合はその内容を先に確認し、遺産分割が必要な場合は、相続人や対象財産を整理して協議します。法務省の登記手続案内も、遺言や遺産分割協議など、相続の内容に応じて申請書・添付書類を分けています。出典:法務省「相続登記の申請義務化に関するQ&A」
家族の打合せでは、家を取得する人だけでなく、片付けの窓口、現地で立ち会う人、費用を立て替える人も決めましょう。「売ってから分ける」とだけ決めず、売却費用を差し引く方法や送金の時期まで相談します。代金の分け方と登記の方法が食い違わないよう、協議書を作る前に司法書士や税理士へ確認する進め方です。
固定資産税の通知書、登記事項証明書、権利関係の資料、購入時の契約書などを探し、一つの保管先にまとめます。相続人が遠方にいる場合は、書類の原本を誰が持ち、いつ取り寄せるかも共有してください。名義や家族関係が複雑なら、先に資料を見てもらうと、後の査定担当者にも状況を説明しやすくなります。
2.相続登記は義務の期限と売却準備を分けて考える
相続登記の申請は2024年4月1日から義務化されています。相続によって不動産の所有権を取得したことを知った日から3年以内に申請する必要があり、正当な理由なく義務に違反すると10万円以下の過料の対象となります。「亡くなった日から必ず3年」と単純に置き換えないでください。出典:法務省「相続登記の申請義務化について」
2024年4月1日より前の相続も対象です。施行前から取得を知っていた未登記の不動産は、経過措置により2027年3月31日までの申請が必要です(確認日である2026年11月3日時点で約5か月後に迫っています)。取得を知った日が2024年4月以降なら、その日から3年以内となります。遺産分割が成立した場合には、基本の義務とは別に、分割の日から3年以内に分割結果に沿った登記を申請する義務があります。協議中だから最初の期限も延びるとは考えず、期限を確認しましょう。出典:法務省「相続登記の申請義務化について」
相続人申告登記だけでは売却できる名義にならない
相続人申告登記は、自分が登記名義人の相続人であることなどを申し出て、基本的な申請義務を簡易に履行する仕組みです。所有権の取得や持分を確定する登記ではないため、これだけで家を売却できるわけではありません。売却には、別途、必要な相続登記を行います。申告後に遺産分割が成立した場合も、その結果に基づく登記が必要です。出典:法務省「相続人申告登記について」
司法書士には、取得を知った日、遺産分割の状況、売却希望時期をまとめて伝えます。戸籍、住所を証明する書類、協議書などの必要書類は相続の内容で変わるため、一律の一覧だけで判断せず確認してください。建物だけでなく敷地、私道なども含め、今回売る範囲と登記の対象を照合しておきましょう。
3.残置物は売却前に整理し、処分と解体を区別する
残置物が残ったままだと、床や壁、収納の状態を確かめにくく、査定や内見にも影響します。基本は、必要な書類や思い出の品を取り出し、残す物を家族で確認してから処分を手配する順序です。ただし、査定相談のために必ず全品を撤去する必要はありません。現状の写真を送り、訪問前にどこまで整理するかを相談しましょう。
相続放棄を検討している場合は、処分より先に判断が必要です。相続放棄は、自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述します(起算日は亡くなった日とは限りません)。出典:e-Gov法令検索「民法」915条相続財産の全部または一部の処分は、保存行為などの例外を除き、単純承認とみなされる場合があります。処分や残置物の売却を始める前に、予定している行為を弁護士等へ具体的に伝えてください。出典:e-Gov法令検索「民法」921条
迷う場合は、実家じまいの全体手順と相続放棄を判断する順番を確認します。片付けの手配では、不用品回収の追加料金と許可を確認する手順と、遺品整理の見積書を費用内訳で比べる方法が役立ちます。
家庭のごみの収集運搬には、市区町村の一般廃棄物収集運搬業の許可か委託が必要です。産業廃棄物処理業・古物商・貨物自動車運送事業の許可では代用できません。出典:環境省「廃棄物の処分に『無許可』の回収業者を利用しないでください!」Q3
処分業者には、残す物、探索する書類、処分対象、立会いの有無を同じメモで伝えます。買取業者が残置物ごと引き受ける提案でも、契約書に対象品と費用負担を残してください。自分で先に片付ける場合と、引受条件を付けて売る場合を、売却代金から費用を差し引いた金額で比較しましょう。
残置物の撤去と建物の解体は別の判断です。解体費を払う前に、建物付きで売る案と更地にする案、後述の税金の特例に必要な証明書類を確認します。「古い家だから」という理由だけで解体を発注せず、不動産会社と税理士の両方に条件を聞いてください。
4.複数社の査定で仲介と買取を比べる
査定は、同じ情報と売却条件で複数社へ依頼し、金額の根拠を確認しましょう。査定額をそのまま成約価格や受取額とは考えず、販売開始価格の提案、成約の見通し、費用控除後の見込みを区別して聞きます。媒介価額について業者が意見を述べる際は、根拠を明らかにする義務があります。出典:国土交通省「専属専任媒介契約制度の施行等について」
机上査定では未確認の建物の傷みや現地条件が残ります。訪問査定では、雨漏り、設備の不具合、増改築の資料、境界の状況など、把握している情報を各社へ同じように伝えましょう。価格差が出たら、比較対象の取引、土地・建物の評価、補修や撤去を誰が負担する想定かを質問します。
仲介は不動産会社に買主探しを依頼する方法、買取は不動産会社などが直接買主になる方法です。比較上の見通しは次のとおりですが、価格や期間を保証するものではありません。
| 比べる点 | 仲介 | 買取 |
|---|---|---|
| 価格の考え方 | 市場の買主の反応を見ながら価格を探る | 再販売等の費用・リスクを織り込むため、仲介より低い提示になる場合がある |
| 速さの考え方 | 買主が見つかる時期が未確定 | 買主が決まっている分、条件合意後の日程を組みやすい場合がある |
| 手間と条件 | 内見対応、価格見直し、引渡し前の整理を相談 | 残置物・補修を含む引受範囲を個別に確認 |
| 比較の基準 | 想定成約額、費用、販売期間の見通し | 提示額、差し引く費用、決済条件 |
← 表は横にスクロールできます →
急ぐ場合でも、買取額だけで決めず、引渡し日、残置物の撤去費、契約後に価格が変わる条件を確認します。仲介で一定期間売り出し、成立しなければ買取を検討する提案では、切替日、買取条件、買取が保証される範囲を書面で受け取りましょう。
5.仲介なら媒介契約の種類を選ぶ
媒介契約は、不動産会社に買主探しを頼む契約です。家そのものの売買契約とは別であり、複数社に査定を頼んだ後に、どの会社とどの契約を結ぶかを選びます。種類によって、他社への依頼や自分で見つけた買主との直接取引の扱いが変わります。
| 種類 | 他社への重ねての依頼 | 自分で見つけた相手との直接取引 | 業務状況の報告義務 |
|---|---|---|---|
| 専属専任媒介 | できない | できない | 1週間に1回以上 |
| 専任媒介 | できない | できる | 2週間に1回以上 |
| 一般媒介 | できる | できる | 法律上の定期報告義務なし。契約で確認 |
← 表は横にスクロールできます →
専属専任・専任の有効期間は3か月以内で、更新には依頼者の申出が必要です。一般媒介には同じ法律上の期間制限はありませんが、標準約款では3か月以内とされています。契約時は、報告方法、販売活動、解除・更新の条件、費用を確認してください。出典:国土交通省「標準媒介契約約款の制定について」、「専属専任媒介契約制度の施行等について」
複数社へ依頼するなら窓口や情報をそろえる手間も考えます。一社に依頼するなら、どの媒体で紹介し、反響が少ないときに何を見直すかを聞きましょう。契約名だけで決めず、自分が連絡を取り、販売状況を確認できる体制かを比較します。
6.売買契約はクーリング・オフを前提にしない
相続した家を一般の個人が売る場合、「契約しても8日以内なら無条件で撤回できる」とは考えないでください。宅建業法のクーリング・オフは、宅建業者が自ら売主となる取引で、買主が事務所等以外で買付申込み等をした場合に、一定の要件で認められる制度です。一般の個人が売主として宅建業者へ売却する契約には適用されません。不動産売買が一律に対象外なのではなく、当事者の立場と取引条件による区別です。出典:e-Gov法令検索「宅地建物取引業法」37条の2
手付金も、いつでも同額を返せば解除できるものではありません。民法557条は、買主の手付放棄、売主の手付倍額の現実の提供による解除を定め、相手方が履行に着手した後はこの方法で解除できないとしています。契約で定める手付の性質や解除期限も確認が必要です。出典:e-Gov法令検索「民法」557条
手付解除と、契約違反を理由とする解除・違約金は区別します。違約金がいくらか、どの行為が対象か、手付金をどう精算するかを契約案で説明してもらいましょう。損害賠償額の予定などは民法420条にも定めがあります。解除の可否で争いがある場合は、自己判断で履行を止めず弁護士へ相談します。出典:e-Gov法令検索「民法」420条
署名前には、売買代金、支払日、融資利用時の条件、引渡し日、残置物、境界、設備の状態と責任範囲を確認します。契約案は当日初めて読む形を避け、不明な条項を質問してから署名してください。相続したため居住経験がない場合も、分かっている不具合と未確認の箇所を分けて伝えます。
7.引渡しは残代金・登記・鍵を一緒に確認する
引渡し日までに、契約で約束した片付け、必要書類、精算内容をそろえます。買主、仲介担当者、登記を扱う司法書士に、残代金の受領と所有権移転登記の申請、鍵の引渡しの段取りを確認してください。現地に行けない場合は、代理や本人確認に必要な準備を早めに相談します。
売却代金の入金だけを見ず、費用の請求書・領収書、精算書も保存します。電気・水道の停止時期は、清掃や最終確認で使う予定と合わせて調整しましょう。鍵、設備の説明書、残す物の一覧を照合し、撤去漏れがあれば、その場で勝手に条件を変えず担当者を通じて扱いを確認します。
8.税金の特例は売る前に確認し、売却後に申告する
空き家の特例は「相続した家なら自動的に税金がなくなる」制度ではありません。空き家の特別控除と取得費加算は条件も期限も異なるため、税理士には相続日、利用状況、取得資料、相続税の申告内容、売却予定をまとめて伝えましょう。
空き家の3,000万円特別控除の主な確認条件
被相続人の居住用財産の特例は、対象となる家屋等を2027年12月31日までに譲渡し、各要件を満たす場合に、譲渡所得から最高3,000万円を控除するものです。2024年以後の譲渡で対象家屋・敷地等を取得した相続人が3人以上なら、上限は一人当たり2,000万円です。売却代金からこの額が返ってくる制度ではありません。出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
対象家屋は、原則、相続開始直前まで被相続人が居住し、1981年5月31日以前の建築で、区分所有建物登記がなく、被相続人以外の居住者がいなかった家屋です。老人ホーム等への入所には別の要件があります。申請者が家屋と敷地等を相続・遺贈で取得したかも確認します。出典:国税庁 No.3306、No.3307 老人ホーム等に入所していた場合
相続開始から3年を経過する日の属する年の12月31日までという個別期限もあります。制度の期限と両方を満たす必要があるため、相続日から自分の期限を確認してください。売却代金は1億円以下で、分割売却や他の相続人の売却分を合算して判定する場合があります。親子・夫婦等の特別な関係者への売却は対象外で、同じ被相続人の対象財産での重複適用や他特例との併用制限もあります。出典:国税庁 No.3306
相続後に居住・賃貸・事業利用していないことなども条件です。家屋を残して売る場合は所定の耐震基準、取り壊して土地を売る場合は解体前後の利用制限などを確認します。2024年以後の譲渡では、売却後、翌年2月15日までに耐震基準への適合または全部取壊し等を行う方式もあります。買主による工事を想定するなら期限・証明書の受渡しを契約前に確認し、解体だけで適用確定とは考えないでください。以上は主要条件の整理で、全要件は国税庁の案内と個別相談で照合します。出典:国税庁 No.3306
取得費加算の特例は相続税が課税された人の制度
取得費加算は、相続・遺贈で取得した財産を売るとき、その人に課税された相続税の一定額を取得費に加える特例です。期限は一般に「相続税の申告期限から3年以内」と案内され、正確には相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までの譲渡が対象です。相続税全額を差し引く制度ではなく、財産ごとの計算と上限があります。出典:国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」
同じ家屋・敷地等の譲渡で、空き家の特別控除と取得費加算は併用できません。どちらが適用可能か、選択した場合の計算を税理士に確認しましょう。出典:国税庁 No.3306
確定申告は資料をそろえて計算から始める
売却後は、売買契約書、購入時の資料、売却費用の領収書をそろえ、譲渡所得を計算します。相続した土地・建物の取得費は、原則として被相続人の取得費を引き継ぎます。相続時の評価額をそのまま購入費用とするわけではありません。出典:国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」
空き家の特別控除には、譲渡所得の内訳書、登記事項証明書等、市区町村の被相続人居住用家屋等確認書、売買契約書の写しなど、選ぶ方式に応じた添付書類が必要です。確認書だけで適用が確定するものではありません。取得費加算には相続税の計算明細書なども必要です。特例適用で税額が出ない場合でも申告が必要になる点を忘れず、申告先と提出資料を確認します。出典:国税庁 No.3306、No.3267
通常、所得税の確定申告は売却した年の翌年2月16日から3月15日までです。休日等による変更を含め、その年の案内で申告・納税期限を確認してください。必要書類の発行や工事完了が絡むなら、申告時期を待たずに準備を始めます。出典:国税庁「No.2020 確定申告」
判断に迷ったときの相談先
登記名義、必要書類、申請期限は司法書士へ、特例の条件、取得費、申告書類は税理士や税務署へ相談します。遺産分割の対立や契約解除の争い、相続放棄の判断がある場合は弁護士への相談も検討してください。売却査定の担当者の説明だけで税務判断を完結させないことが大切です。
自治体の空き家窓口には、管理、地域の相談先、確認書の担当部署などを問い合わせられます。窓口や提供内容は自治体によって異なるため、家の所在地の公式案内で確認しましょう。相談時には所在地、相続日、名義、家の使用状況、売却希望日と、いま判断したいことを一枚にまとめて持参します。
まとめ
相続した家の売却は、遺産分割の確認、相続登記、残置物の整理、複数社の査定、売り方の選択、売買契約、引渡し、確定申告へ進みます。まずは登記の状況と期限を確認し、処分・解体前に税金の特例の条件を照合しましょう。
価格を比べる段階では、仲介と買取の金額だけでなく、売却までの見通し、費用、残置物の扱い、契約条件を同じメモに並べます。今日着手するなら、相続日と名義を確認し、手元の資料と不明点を一覧にしてください。その一覧があれば、登記・税金の相談と査定依頼を具体的に進められます。